
Van ház, de van-e otthon? – Fiatalok lakhatási esélyei az Érsekújvári járásban
Egy saját lakás ára, a szülői segítség, egy nehezen megszerezhető építési telek, vagy a bank számára kevésnek bizonyuló jövedelem: különböző akadályok állnak a fiatalok otthonteremtése előtt. Az Érsekújvári járásban több száz lakást és házat hirdetnek, de vajon a pályakezdők, a gyermekes családok és az egyedülálló szülők is találhatnak megfelelőt? Személyes történeteken és friss adatokon keresztül vizsgáltuk, mit jelent ma otthont teremteni, és milyen esélyük van a fiataloknak a szülőföldjükön maradni.
Kovács Viktória iskolásként aligha gondolta volna, hogy felnőttként Kürtön teremti meg az otthonát. Szeretett utazni, külföldön képzelte el az életét, szülőfalujába pedig inkább nyugdíjas éveiben szeretett volna visszatérni. Egy ideig Mosonmagyaróváron élt, később azonban családi okokból férjével úgy döntöttek, Kürtöt választják. A hazaköltözés jelentősége azóta egészen más megvilágításba került számára.
– Ma már nagyon sok pozitívumát látom ennek, hisz a családunkhoz közel vagyunk, és így könnyebben tudjuk segíteni egymást a mindennapokban. Nemcsak a családunk életének vagyunk aktív tagjai, de településünk közösségi életének is. Az évek múlásával ez felértékelődik – meséli. Úgy gondolja, a fiataloknak érdemes a világ más részein is tapasztalatot szerezniük, aztán a megszerzett tudással, élményekkel visszatérniük szülőföldjükre.
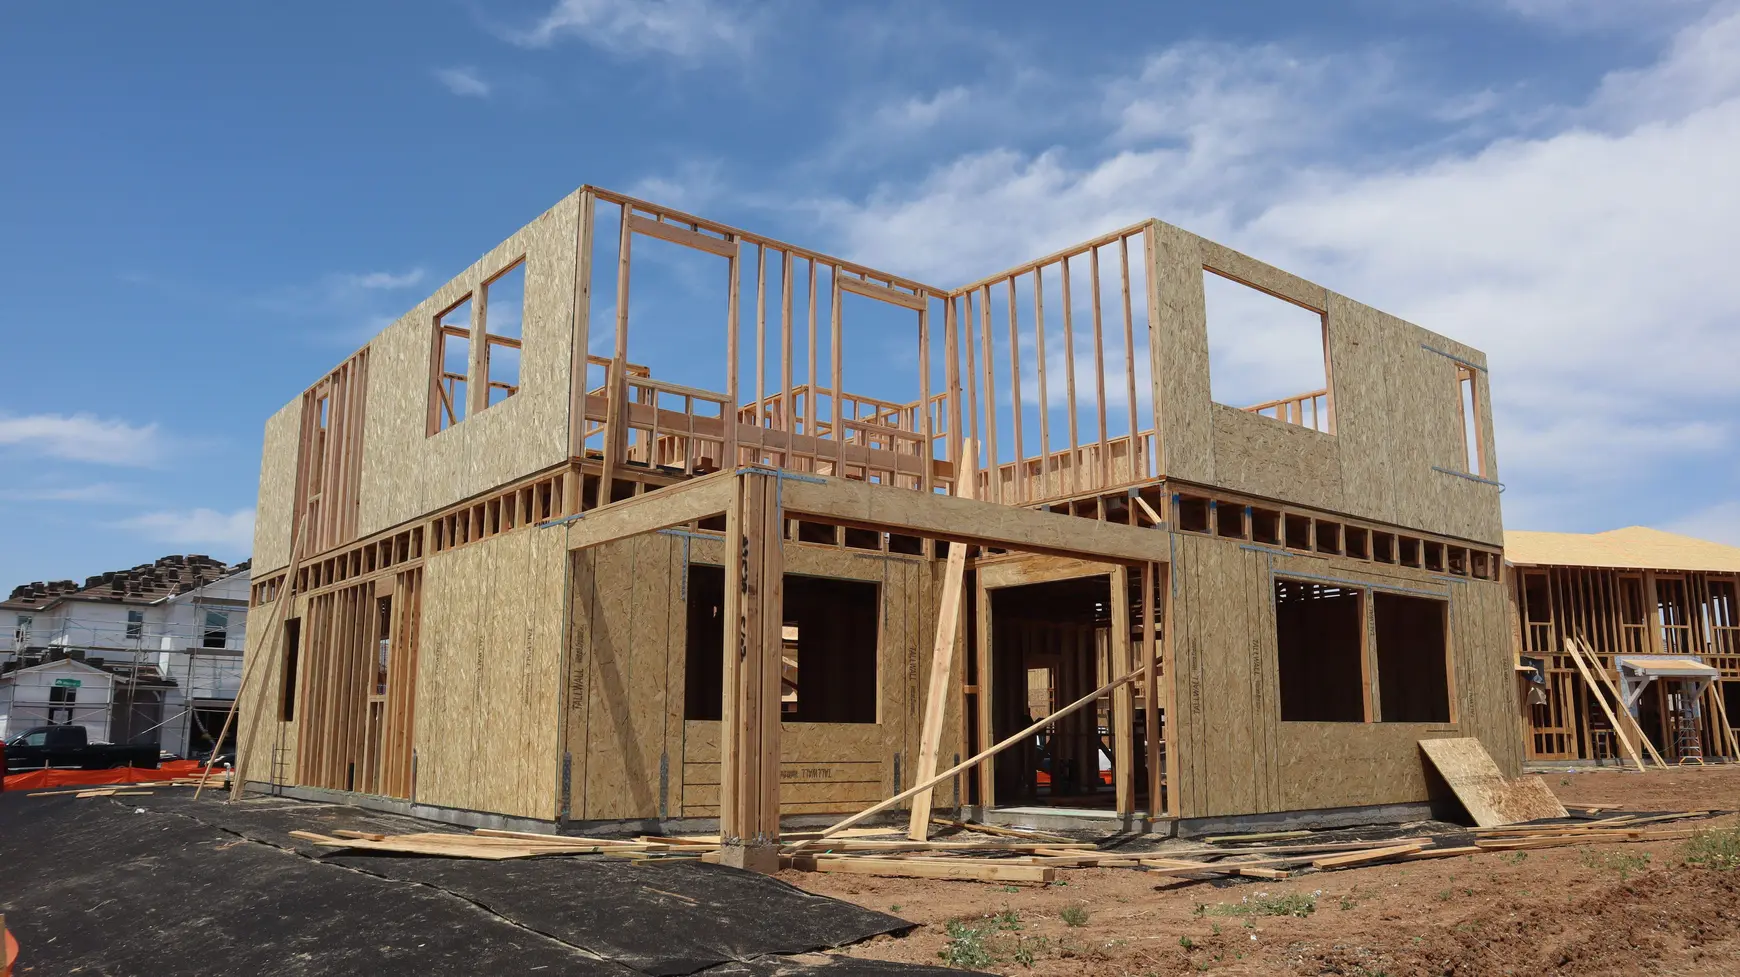
A döntés azonban csak az első lépés volt. Viktóriáék természetközeli, csendes környezetben szerettek volna építkezni, ám Kürtön mindössze két-három üres, közművesített telek közül választhattak volna. Végül olyan egymás melletti ingatlanokra találtak, amelyek megfeleltek az elképzeléseiknek, csakhogy a terület rendezése váratlan akadályokat tartogatott.
Tulajdonjogi és örökösödési ügyeket kellett tisztázni, különböző engedélyeket beszerezni, ráadásul három régi házat is le kellett bontani ahhoz, hogy az építkezésre alkalmas terület kialakuljon. Mindez újabb és újabb kiadásokkal járt.
– Azt éreztem, hogy magunkra vagyunk hagyva, hogy a fiatalok nem kapnak ilyen értelemben megfelelő segítséget, és egyedül kell megküzdeni ezzel – fogalmaz Viktória.
Szerencsésnek tartja magukat, mert a család támogatására támaszkodhattak, és helyben, a családi vállalkozásukban biztos munkájuk is van. De rögtön felteszi a kérdést: mi történik azokkal, akiknek egyik biztos háttér sem áll rendelkezésükre?
Viktória szerint már az is sokat jelentene, ha az önkormányzatok naprakész útmutatást adnának az építési lehetőségekről és az ügyintézésről. Kürtön – tapasztalata szerint – több üres, régi ház található, amely felújítható lenne, vagy a helyén új otthon épülhetne. A papíron létező ingatlan azonban a rendezetlen tulajdonviszonyok miatt nem feltétlenül jelent elérhető építési lehetőséget.
A hirdetési kínálat és a valódi választék
A RealStats október közepi adatai szerint az Érsekújvári járásban 245 eladó lakás van, melyek mediánára 131 ezer euró körül, a háromszobásoké közel 140 ezer eurónál alakult. A lakások négyzetméterenkénti mediánára a járásban 2000 euró volt. A háromszobás lakásokért jellemzően 140 ezer eurót, a kétszobásokért 122 500 eurót, az egyszobásokért pedig 104 ezer eurót kértek. Utóbbi adat különösen figyelemre méltó: bár egy kisebb lakás teljes vételára alacsonyabb, négyzetméterre vetítve gyakran éppen ezek a legdrágábbak. A járás egyszobás lakásainál a négyzetméterenkénti mediánár elérte a 2700 eurót, szemben a háromszobások 1884 eurós értékével. Ez azt jelenti, hogy az első önálló lakásukat kereső fiatalok nem feltétlenül jutnak arányosan olcsóbban ingatlanhoz akkor sem, ha kisebb alapterülettel elégednének meg. A kisebb lakás ráadásul néhány éven belül szűkössé válhat, ha a pár gyermeket vállal.
A családi házként hirdetett ingatlanok mediánára járási szinten mintegy 125 ezer euró, Érsekújvár városában viszont 255 ezer euró volt. Nem mindegy tehát, hol szeretne valaki házat venni. Ráadásul ezekből a számokból nem látszik, mennyibe kerül majd a felújítás, mennyi váratlan munkálattal találja magát szemben az új tulajdonos, milyen messze van a megvásárolt háztól a munkahely vagy az iskola.
Érdekes megfigyelni, hogyan alakulnak mostanában a szomszédos járásokban az ingatlanok árai. Október közepén egy háromszobás lakás medián hirdetési ára a Lévai járásban nagyjából 119 ezer, a Komáromiban 130 ezer, a Vágsellyeiben 133 ezer, a Nyitraiban pedig 189 ezer euró volt. Az Érsekújvári járás 139–140 ezres értéke tehát a térség középmezőnyéhez közelít. A különbségek mögött azonban eltérő minőségű, méretű és elhelyezkedésű ingatlanok állnak. A családi házak esetében is jól láthatók az árkülönbségek. A Lévai járásban 105 ezer, a Komáromiban 125 ezer, a Vágsellyeiben 145 ezer, a Nyitraiban pedig 186 ezer euró volt az eladásra kínált családi házak mediánára.
Albérletből saját otthonba – szülői segítséggel
Szilágyi Melinda és férje, Macorlig Dávid útja a Kassai kerületből az Érsekújvári járásba vezetett. 2020-ban fejezték be az egyetemet, a koronavírus-járvány idején azonban nehéz volt munkát találniuk otthon. Egy álláslehetőség miatt kerültek Érsekújvárba. Először egy évig albérletben laktak: időt adtak maguknak, hogy megismerjék a várost és a környéket, és eldöntsék, hosszabb távon is ott szeretnének-e élni. Szülőhelyük közelében nem találtak munkát, Kassán pedig már akkor is magasnak érezték a lakásárakat.
– Tovább albérletet fizetni nem akartunk. Végül szüleink támogatásával tudtunk venni egy lakást nagyon rövid idő alatt – idézi fel Melinda. A családi segítség nem pusztán kényelmesebb választást, hanem évekkel korábbi indulást jelentett. Ahogy mondja, nélküle aligha lett volna saját lakásuk már huszonöt évesen. Az akkor meghozott döntés mára újabb lépés alapjává vált: három gyermekükkel családi házba szeretnének költözni.
Melinda elmondása szerint lakásuk értéke időközben megközelítőleg a duplájára nőtt. Úgy érzi, ezt az összeget megtakarításból nem tudták volna összegyűjteni ennyi idő alatt; a már meglévő ingatlan ezért fontos alap a következő otthon megszerzéséhez. Viszont ez még nem teszi egyértelműen könnyűvé a helyzetet. A hiteligénylésnél az ötfős háztartás eltartási költségei és az is számít, hogy Melinda jelenleg gyermekgondozási szabadságon van.
Ezzel párhuzamosan olyan házat keresnek, amely megfelel három gyermekkel egy család igényeinek, mégis megfizethető. Történetük így egyszerre szól egy sikeres első lakásvásárlásról és arról, hogy a család növekedésével a saját tulajdon sem jelent végleges megoldást.
A járásban október közepén a kiadó lakások medián hirdetési díja 580, a háromszobásoké 650 euró volt havonta. Utóbbi évente 7800 euró, rezsi nélkül. A bérlés szükséges átmenet lehet, de aki mellette önerőre is gyűjtene, annak különösen nehéz a dolga. Melindáék számára a családi segítség jelentett kiutat.
Amikor az önálló otthon elérhetetlen álom
Egy harmincas éveiben járó édesanya számára a saját otthon megteremtése egyelőre elérhetetlen álom. Nevét kérésére nem közöljük.
Mint elmondta, a mindennapi kiadások mellett nem tud annyit félretenni a fizetéséből, hogy összegyűjtse a lakásvásárláshoz szükséges önerőt. Havi bevétele jócskán a járási átlag alatt van. Jelenleg Párkány közelében él albérletben, ahol két gyermekét neveli mindenféle segítség nélkül, a munkáért utaznia kell, és ez is rengeteg plusz kiadást jelent számára.
– Az, hogy egy kisebb házat vegyek, ahol gyermekeim a természet közelében nőhetnek fel, jelenleg elérhetetlen álom számomra. Szívesebben fizetném a saját otthonom hitelét, mint az albérletet – mondja. Az esete mutatja, hogy a „fiatal család” nem egyetlen élethelyzet. Nem mindenkinek van két keresete, családi segítsége vagy már meglévő ingatlana. Hiába vannak a környéken eladó házak, egyes családok számára nehéz megtalálni a megfelelő megoldást.
A saját lakás kezdőára: az önerő
Egy 130 ezer eurós lakás megvásárlásához 20 százalékos önerő mellett 26 ezer euró saját forrás szükséges. A fennmaradó 104 ezer eurós, harmincéves jelzáloghitel havi törlesztése évi 3,9 százalékos, végig változatlannak feltételezett kamattal mintegy 491 euró lenne. Egy 180 ezer eurós ingatlannál ugyanez a modell már 36 ezer euró önerőt és körülbelül 679 eurós törlesztést jelent. Mindez még nem tartalmazza a lakás fenntartását, biztosítását és az esetleges felújítást.
A 2025-ös munkahely szerinti bérstatisztika alapján az Érsekújvári járásban 1534 euró volt a bruttó havi átlagbér, szemben a Nyitrai járás 1800 eurójával. Az adat nem kifejezetten a fiatalok keresetét mutatja, de jelzi a helyi jövedelmi környezetet. A bankok a hitelbírálatnál a gyermekek számát, a meglévő tartozásokat és a megélhetési költségeket is figyelembe veszik.
A Szlovák Nemzeti Bank bejelentése alapján 2027 januárjától fokozatosan változnak a jelzáloghitelek korlátai: meghatározott feltételekkel a 35 év alatti elsőlakás-vásárlók akár 90 százalékos finanszírozáshoz juthatnak. A kisebb önerő azonban nagyobb hitelt jelent, és a bank továbbra is vizsgálja a visszafizetési képességet.
A banki ügyintézés is tanulási folyamat
Ricsi és Friderika Andódon építik családjuk házát. Friderika elmesélése alapján eleinte nemcsak a hiteltől, hanem a pénzügyi tanácsadóktól is tartott. Úgy képzelte, biztosításokat és különféle megtakarítási termékeket szeretnének majd rájuk erőltetni; a harmincéves elköteleződés gondolata is nyomasztotta. Amikor világossá vált, hogy az építkezéshez kölcsönre lesz szükség, építészük ajánlására mégis felkerestek egy tanácsadót.
Elmondása szerint az első találkozón nem szerződésekkel kezdték, hanem a terveikről és a lehetőségeikről beszélgettek. Megismerték a rendkívüli törlesztés működését, a hitelhez vezető lépéseket és azokat a szempontokat, amelyeket korábban nem értettek.
– Ezt miért nem tanítják az általános és középiskolákban? A fiataloknak nincsenek pénzügyi alapismeretei, és ott állsz a nyakadon a rengeteg kamattal, a sok adminisztrációval, és esetleg olyan helyzetbe visz bele a bank, amivel nem is vagy tisztában – idézi fel Friderika.
A tanácsadóval kapcsolatos kezdeti bizalmatlansága végül pozitív tapasztalattá alakult. Friderika szerint sokat számít, hogy valaki érthetően elmagyarázza a konstrukciókat, és segít követni az ügyintézés egymásra épülő lépéseit. Ricsi kevésbé tartott magától a hiteltől; úgy vélte, önállóan is el tudnák intézni, de a tanácsadó banki kapcsolatai és gyakorlata megkönnyítette a folyamatot.
Gyorsan kellett dönteni
Ma már egyre több fiatal ismeri fel azt, hogy a megfelelő szakemberek felkeresésével egyszerűbb komolyabb döntéseket meghozni. A 31 éves Sütő Zsuzsanna jelenleg Párkányban él és dolgozik. Az otthonteremtését tudatos előtakarékossággal alapozta meg. Elmondá-sa szerint befektetési célú megtakarításai nélkül aligha tudta volna előteremteni a lakásvásárláshoz szükséges önerőt. Mivel nem érezte magát magabiztosnak a pénzügyekben, tanácsadótól kért szakmai segítséget; számára megnyugtató, hogy van kihez fordulnia, ha pénzügyi döntés előtt áll.
A család lehetséges segítsége neki is biztonságot jelentett, még ha végül nem is kellett igénybe vennie. Tudta, hogy szükség esetén a szüleitől kamatmentes kölcsönt kérhetne. Ez a háttér nem helyettesítette a megtakarítást, de csökkentette a bizonytalanságot. Zsuzsanna viszont arról számolt be, hogy esetében az idő jelentette a nehezítő körülményt: a jó lakásokra gyorsan jelentkeztek az érdeklődők, ezért kevés idő maradt mérlegelni, ha jó ingatlanra talált.
Szerinte az ingatlanpiacra érdemes felkészülten érkezni: tudni kell, meddig nyújtózkodhat a vevő, és miből hajlandó engedni. A gyors döntés ugyanakkor nem helyettesítheti az ingatlan műszaki és jogi ellenőrzését.
Új lakások és régi házak között
A lakhatási lehetőségeket hosszabb távon az is meghatározza, milyen ütemben épülnek új otthonok. Az Érsekújvári járásban 2025-ben 240 lakás készült el, további 182 építését pedig megkezdték. Ezzel szemben a szomszédos Nyitrai járásban 663 új lakást adtak át. A különbség a lakosságszámhoz viszonyítva is jelentős: míg az Érsek-újvári járásban ezer lakosra mindössze 1,8 új lakás jutott, addig a Nyitraiban négy. Mindeközben a járás népessége folyamatosan csökken: 2025 végén 133 309 lakosa volt, 922-vel kevesebb, mint egy évvel korábban.
A népességfogyás azonban nem feltétlenül jelenti azt, hogy elegendő lakás áll rendelkezésre. A megüresedett, örökölt házak nem mindig kerülnek piacra, sok közülük felújításra szorul, mások tulajdonviszonyai rendezetlenek. Így előfordulhat, hogy egy településen egyszerre állnak üresen ingatlanok, miközben a fiatalok nehezen találnak megfelelő otthont.
A vidéki élet sokak számára vonzó lehet a nyugodtabb környezet, a nagyobb élettér és a saját kert miatt, ám az ingatlan ára csak az egyik szempont. Legalább ennyire fontos az óvoda, az iskola, az egészségügyi ellátás elérhetősége, a munkába járás lehetősége és az épület fenntartási költsége. Egy kedvező áron megvásárolt ház a szükséges felújításokkal együtt végül komoly anyagi terhet jelenthet.
A fiatalok helyben maradása ezért jóval több, mint lakhatási kérdés: a munkahelyek, a szolgáltatások, a családi kapcsolatok és a közösségi élet egyaránt befolyásolják. Kovács Viktória története jól példázza, milyen sokat jelenthet a szülőfaluhoz való kötődés és a család közelsége, ugyanakkor azt is, mennyi nehézséggel járhat az otthon-teremtés még biztos családi háttér mellett is.
Mindez arra világít rá, hogy nem feltétlenül az a legfontosabb kérdés, hány ház és lakás vár vevőre az Érsekújvári járásban, hanem az, hogy ezek közül mennyi jelent valódi lehetőséget az otthonteremtés előtt álló fiatalok számára. Hiszen egy település jövőjét az is meghatározza, hogy a következő generáció képes-e ott önálló életet kezdeni, családot alapítani és hosszú távon otthonra találni.
Megjelent a Magyar7 2026/43.számában.


